كيف يساهم قطاع الخدمات المالية الرقمية في دعم الاقتصاد الأفريقي؟
منصة أفريقيا – خاص
لم تعد الخدمات المالية الرقمية في أفريقيا مجرد بديل عن البنوك التقليدية، بل أصبحت جزءاً من النشاط الاقتصادي اليومي لملايين الأشخاص والشركات.
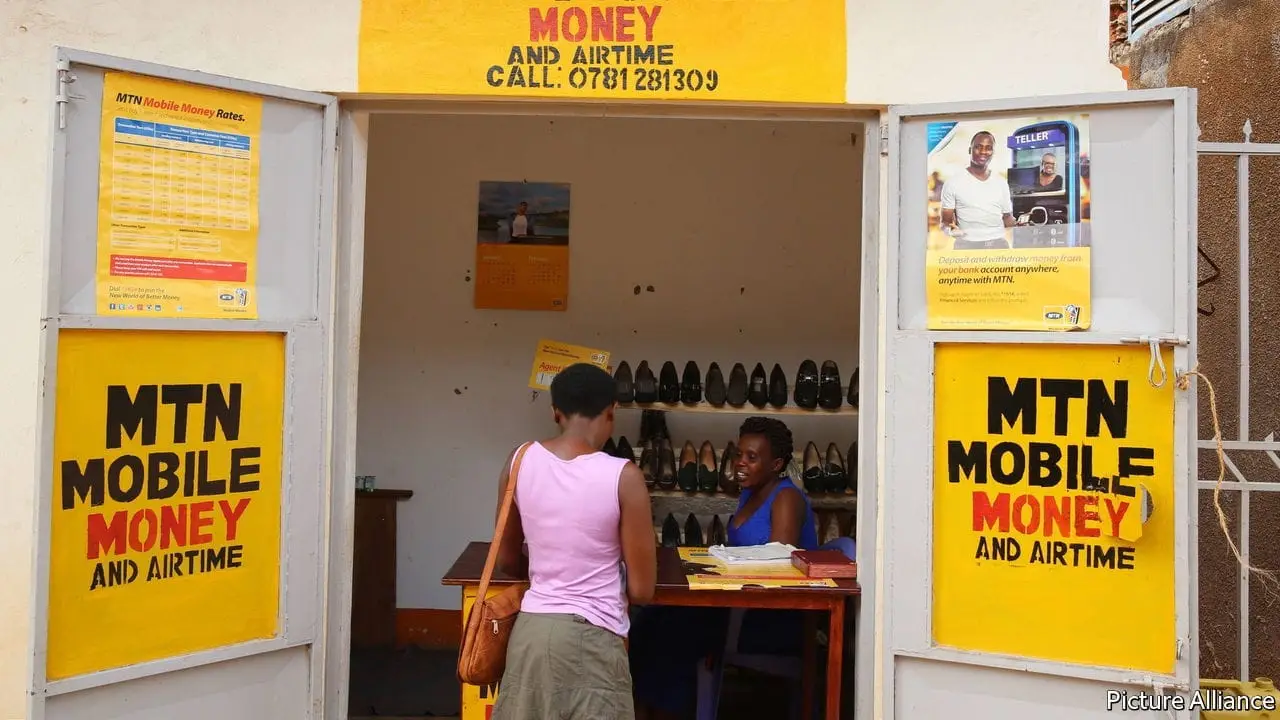
ويضم هذا القطاع خدمات النقود عبر الهاتف المحمول، والتحويلات الإلكترونية، والدفع لدى التجار، والادخار، والائتمان، والتأمين، إلى جانب تطبيقات التكنولوجيا المالية والبنوك الرقمية.
وتظهر مؤشرات القطاع اتساعاً لافتاً خلال السنوات الأخيرة. فقد تجاوزت قيمة معاملات النقود عبر الهاتف المحمول عالمياً تريليوني دولار في عام 2025، وكانت أفريقيا أكبر أسواق هذه الخدمات من حيث الانتشار والاستخدام.
كما قدرت الجمعية العالمية للاتصالات المحمولة مساهمة تقنيات وخدمات الهاتف المحمول في الاقتصاد الأفريقي بنحو 240 مليار دولار خلال العام نفسه، أي ما يعادل 7.8% من الناتج المحلي الإجمالي للقارة.
وتتمثل أبرز نجاحات القطاع في توسيع الوصول إلى الخدمات المالية. ففي مناطق ريفية ونائية لا توجد فيها فروع مصرفية، يستطيع المستخدم إرسال الأموال ودفع الفواتير وشراء السلع واستقبال المدفوعات باستخدام هاتفه.
وتقدم منصات مثل إم-بيسا في كينيا وأيرتل موني في عدد من الدول الأفريقية نموذجاً واضحاً لهذا التحول. وقد أعلنت أيرتل موني أن عدد عملائها بلغ 56.7 مليوناً، وأن إيراداتها وصلت إلى 830 مليون دولار خلال الأشهر الستة المنتهية في سبتمبر 2026.
وتستفيد الشركات الصغيرة من هذه الخدمات في تحصيل المدفوعات، ودفع أجور العمال، وشراء الإمدادات، والاحتفاظ بسجلات مالية أفضل. كما تساعد التحويلات الرقمية الأسر على مواجهة الأزمات، وتمنح النساء وأصحاب الأعمال الصغيرة فرصة أكبر للانخراط في الاقتصاد الرسمي.
وتشير دراسة للبنك الدولي عن كينيا إلى أن توسع شبكة وكلاء إم-بيسا ارتبط بزيادة النشاط الاقتصادي المحلي، نتيجة خفض تكاليف التحويل وتسهيل التجارة والاستثمار.
لكن نمو القطاع لا يخلو من مشكلات. فما زال نحو مليار شخص في أفريقيا لا يستخدمون الإنترنت المحمول، بسبب ارتفاع أسعار الأجهزة وضعف الاتصال ونقص المهارات الرقمية. كما يواجه المستخدمون مخاطر الاحتيال، وسرقة شرائح الهاتف، وتسريب البيانات، وتعطل المنصات.
وتثير القروض الرقمية السريعة مخاوف من تراكم الديون، خاصة عندما تُمنح من دون تقييم حقيقي لقدرة المقترضين على السداد. وقد تؤدي الرسوم المرتفعة والضرائب على معاملات الهاتف المحمول إلى الحد من استخدام هذه الخدمات.
وتحتاج القارة إلى استثمارات أكبر في شبكات الاتصال، وقواعد موحدة للدفع الإلكتروني، وتشديد حماية المستهلك، وتحسين الأمن السيبراني والتثقيف المالي.
كما يدعم البنك الأفريقي للتنمية مشاريع البنية التحتية والتنظيم والابتكار من خلال مرفق الشمول المالي الرقمي. وإذا اقترن التوسع بالثقة والرقابة وانخفاض التكلفة، فقد يتحول القطاع إلى أحد أهم محركات النمو والشمول الاقتصادي في أفريقيا.
إرسال التعليق