البنوك الإنمائية تتصدر مشهد التمويل بأفريقيا لعام 2026
يشير تصنيف أكبر البنوك الإنمائية في أفريقيا لعام 2026 إلى أن المصارف التجارية الأفريقية تمتلك مستويات قياسية من رأس المال، إلا أن احتياجات القارة التمويلية ما تزال أكبر بكثير من قدرة هذه المصارف على تلبيتها بمفردها.
فمشروعات البنية التحتية والتجارة والتصنيع والتكيف مع تغير المناخ تتطلب استثمارات ضخمة، في حين أن العديد منها يتسم بطول الأجل أو ارتفاع درجة المخاطر، ما يجعل تمويلها صعباً بالنسبة للمصارف التجارية من دون دعم إضافي. ومن هنا تبرز أهمية البنوك الإنمائية في سد الفجوات التمويلية التي تعجز المؤسسات التقليدية عن تغطيتها.
وتلعب هذه المؤسسات، في كثير من الأحيان، دوراً تحفيزياً من خلال تحمل مخاطر الاستثمار الأولية والدخول إلى قطاعات أو مشروعات قد تتردد جهات التمويل الأخرى في دعمها.
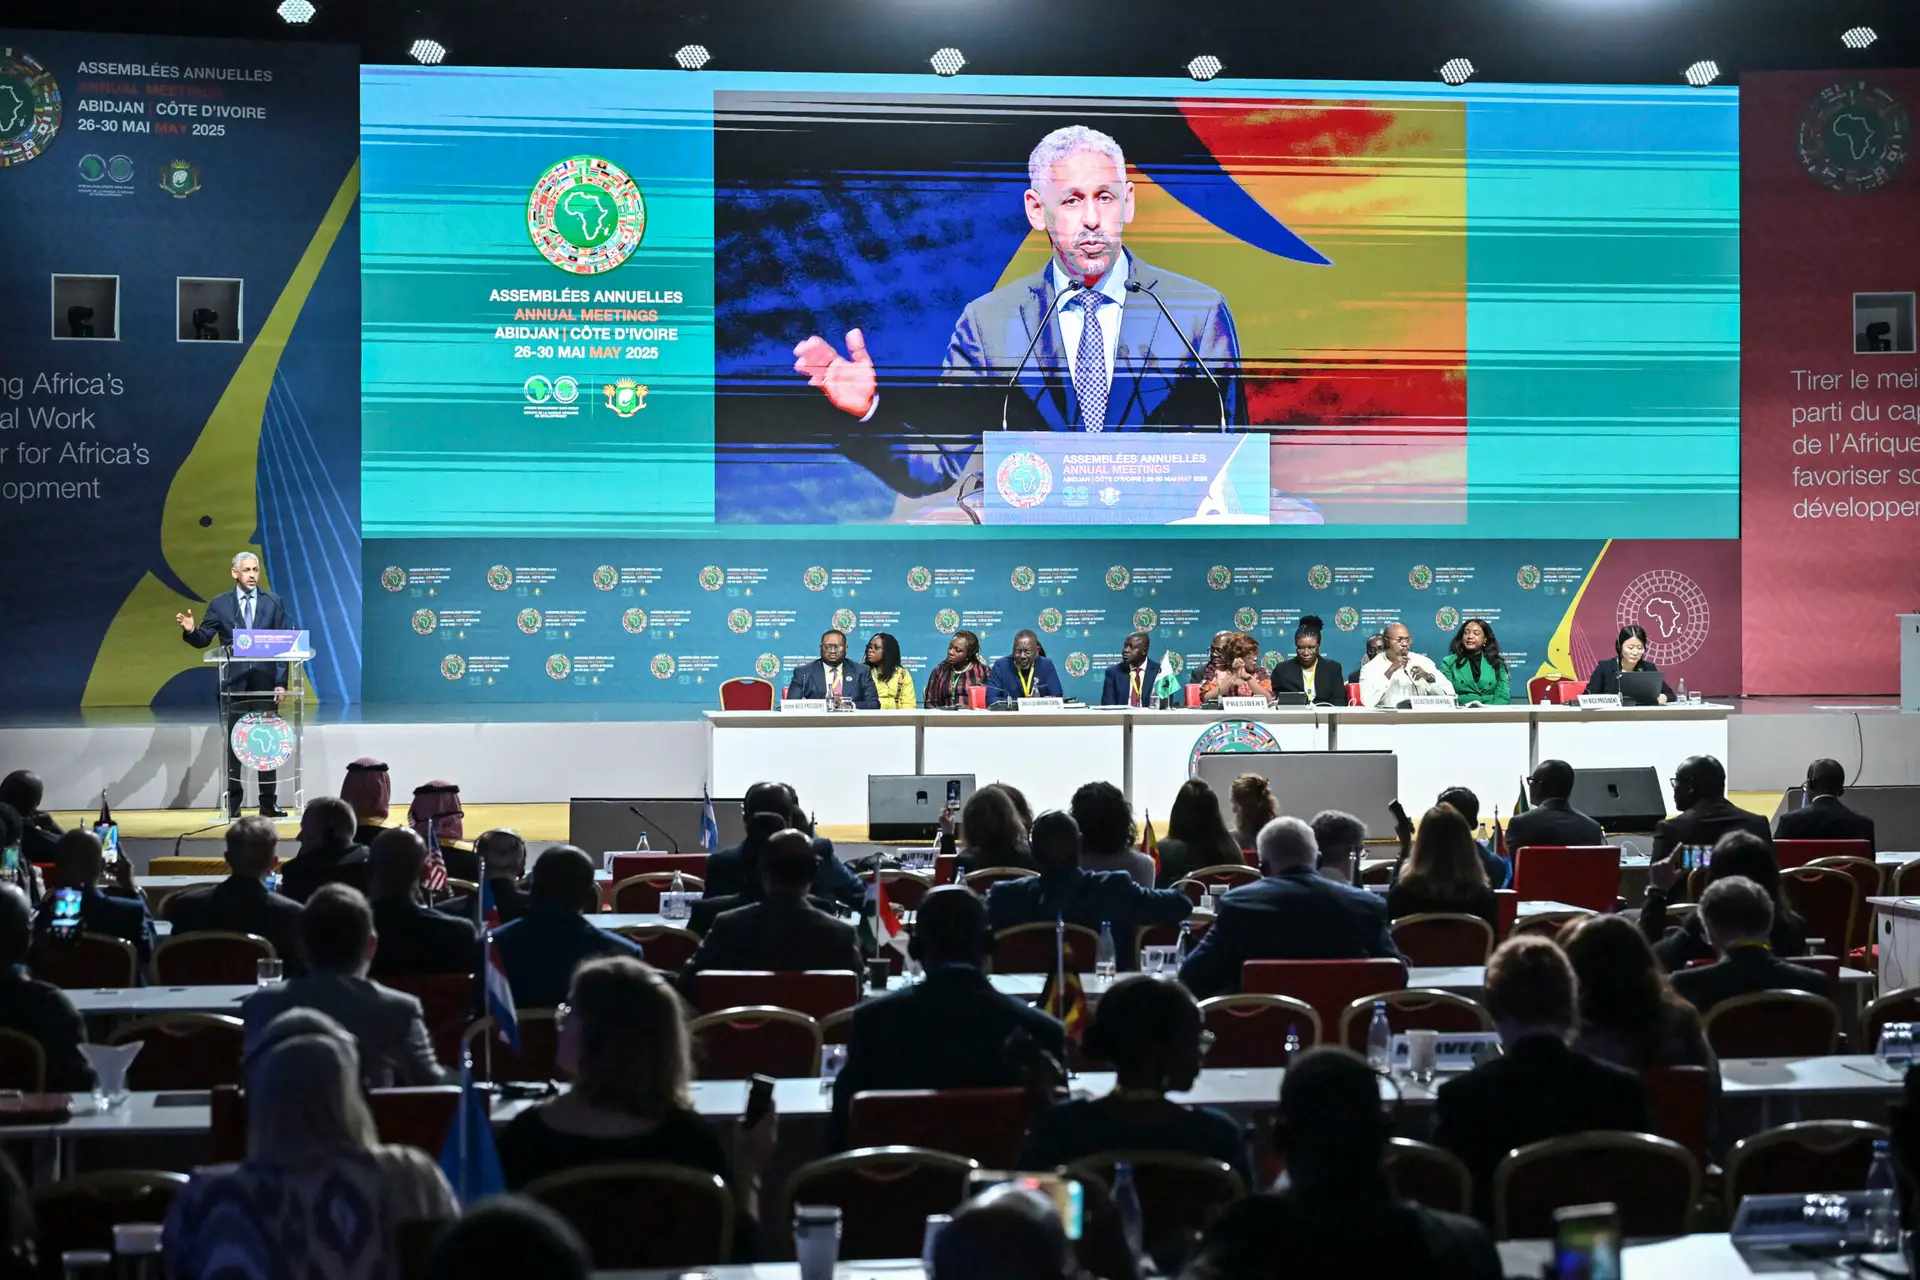
ويتصدر البنك الأفريقي للتنمية قائمة أكبر البنوك الإنمائية في القارة، برأسمال واحتياطيات تبلغ 18.9 مليار دولار، وأصول تصل إلى 70 مليار دولار. ويتجاوز حجم قاعدته الرأسمالية حتى قاعدة ستاندرد بنك، رغم اختلاف طبيعة الدور الذي تقوم به المؤسستان بشكل جوهري.
وتتركز أصول البنك الأفريقي للتنمية في عدد محدود من المشروعات العامة الكبرى داخل أسواق أفريقية رئيسية. وباعتباره مؤسسة تنموية لا تهدف إلى تعظيم الأرباح للمساهمين، فإن تأثيره يُقاس بحجم المشروعات التي يدعمها والاستثمارات الإضافية التي ينجح في استقطابها.
وخلال عام 2025، وافق البنك على تمويلات جديدة بقيمة 10.9 مليارات دولار، بينما بلغت قيمة التمويلات المصروفة 7.1 مليارات دولار، لتمويل 200 مشروع في 50 دولة أفريقية.
كما دخل البنك مرحلة جديدة مع تولي سيدي ولد التاه رئاسته التاسعة في عام 2025. وتعتمد استراتيجيته الجديدة، التي تحمل اسم “النقاط الأساسية الأربع”، على تعبئة رؤوس الأموال الأفريقية، وتعزيز الأنظمة المالية والسيادة المالية، وتحويل النمو الديمغرافي إلى مكاسب اقتصادية، والاستثمار في البنية التحتية المرنة وسلاسل القيمة التنافسية.
ويكتسب التركيز على تعبئة الموارد المالية الأفريقية أهمية متزايدة في ظل الضغوط التي تواجه موازنات المساعدات الخارجية، وارتفاع أعباء خدمة الديون على العديد من الحكومات الأفريقية.
تعظيم أثر التمويل
وتبرز أهمية البنوك الإنمائية بصورة أكبر عندما تستخدم ميزانياتها العمومية لتحفيز تدفقات تمويلية أكبر من مؤسسات أخرى. فالأدوات مثل الضمانات، وتقاسم المخاطر، والقروض طويلة الأجل، تجعل كثيراً من المشروعات أكثر جاذبية للمصارف التجارية وصناديق التقاعد والمستثمرين، كما تتيح الاستفادة من التصنيفات الائتمانية القوية لهذه المؤسسات لتأمين تمويل أقل تكلفة للحكومات والشركات.
ويحتل البنك الأفريقي للتصدير والاستيراد (أفريكسيم بنك) مكانة مماثلة، لا سيما في مجال تمويل التجارة. وقد شهدت ميزانيته العمومية نمواً سريعاً خلال العقد الماضي، ليصبح من المؤسسات ذات الأهمية النظامية في القطاع المالي الأفريقي، كما يُنظر إليه على نطاق واسع باعتباره من أكثر مؤسسات التمويل التنموي ابتكاراً في القارة.
ويبلغ رأسماله 7.23 مليارات دولار، فيما تصل أصوله إلى 42.3 مليار دولار. وتزداد أهميته مع سعي منطقة التجارة الحرة القارية الأفريقية إلى تعزيز التبادل التجاري بين الاقتصادات الأفريقية.
وتشير تقديرات بحثية إلى أن فجوة تمويل التجارة في أفريقيا تراوحت بين 74 و92 مليار دولار خلال عام 2024. وتحتاج الشركات إلى رأس مال عامل وضمانات وخطابات اعتماد وخدمات صرف أجنبي وأنظمة دفع فعالة لتسهيل التجارة عبر الحدود.
كما تمثل فجوة المعلومات بين الأسواق أحد التحديات التي يسعى أفريكسيم بنك إلى معالجتها من خلال مبادراته المختلفة.
وتؤدي مؤسسات أخرى أدواراً أكثر تخصصاً، من بينها مؤسسة التمويل الأفريقية، التي لا يتجاوز عمرها 20 عاماً، لكنها تمتلك رأسمالاً قدره 5.1 مليارات دولار، وسجلاً بارزاً في تمويل عدد من أهم المشروعات الصناعية في القارة عبر قطاعات متعددة.
كما يعمل كل من بنك الاستثمار والتنمية لدول غرب أفريقيا وبنك التنمية لشرق أفريقيا على نطاق أصغر، لكنهما يتمتعان بخبرة عميقة باقتصادات وشركات واحتياجات البنية التحتية في مناطق عملهما.
وبينما أصبحت أفريقيا تمتلك قوة تمويلية أكبر بكثير مما كانت عليه قبل عقد من الزمن، يبقى التحدي الأساسي هو حشد هذه الموارد وتوجيهها بالحجم المطلوب لتحقيق طموحات القارة التنموية والاقتصادية.
المصدر: إفريكان بيزنس