تجربة المصارف عبر الهاتف في أفريقيا تقدم دروسًا لأوروبا
تقدم تجربة الخدمات المصرفية عبر الهاتف في أفريقيا نموذجًا يمكن أن تستفيد منه الأسواق الأوروبية، بعدما ساعدت الحلول الرقمية المبسطة على توسيع الوصول إلى الخدمات المالية، وخدمة فئات لم تكن قادرة على التعامل بسهولة مع المصارف التقليدية.
ويعرض تقرير «أفريكا نيوز» تجربة الأسواق الأفريقية في هذا المجال، مستندًا إلى تحليل مارتا مروز-سيبيورا، مديرة التطوير والابتكار العالمي في شركة «أسيكو بولندا»، التي ترى أن التحول المالي في أفريقيا لا يقوم فقط على استيراد التكنولوجيا، بل على تطوير خدمات تستجيب لاحتياجات المستخدمين اليومية.
وبحسب بيانات البنك الدولي الواردة في التقرير، ارتفعت نسبة البالغين الذين يمتلكون حسابًا ماليًا في أفريقيا جنوب الصحراء من 34% عام 2014 إلى 58% عام 2024. كما امتلك نحو 40% من البالغين في المنطقة حسابًا للأموال عبر الهاتف المحمول خلال عام 2024.
الأموال عبر الهاتف توسع الشمول المالي
وتشير بيانات الاتحاد العالمي لشركات الاتصالات إلى أن أفريقيا سجلت 1.1 مليار حساب مسجل للأموال عبر الهاتف في 2024، بزيادة 19% عن العام السابق، فيما بلغ عدد الحسابات النشطة شهريًا 286 مليون حساب. ونفذ المستخدمون نحو 81 مليار معاملة، بقيمة إجمالية وصلت إلى 1.1 تريليون دولار.
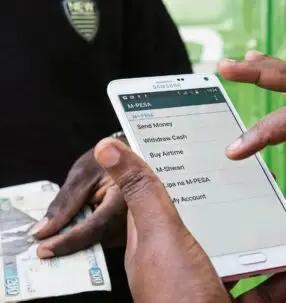
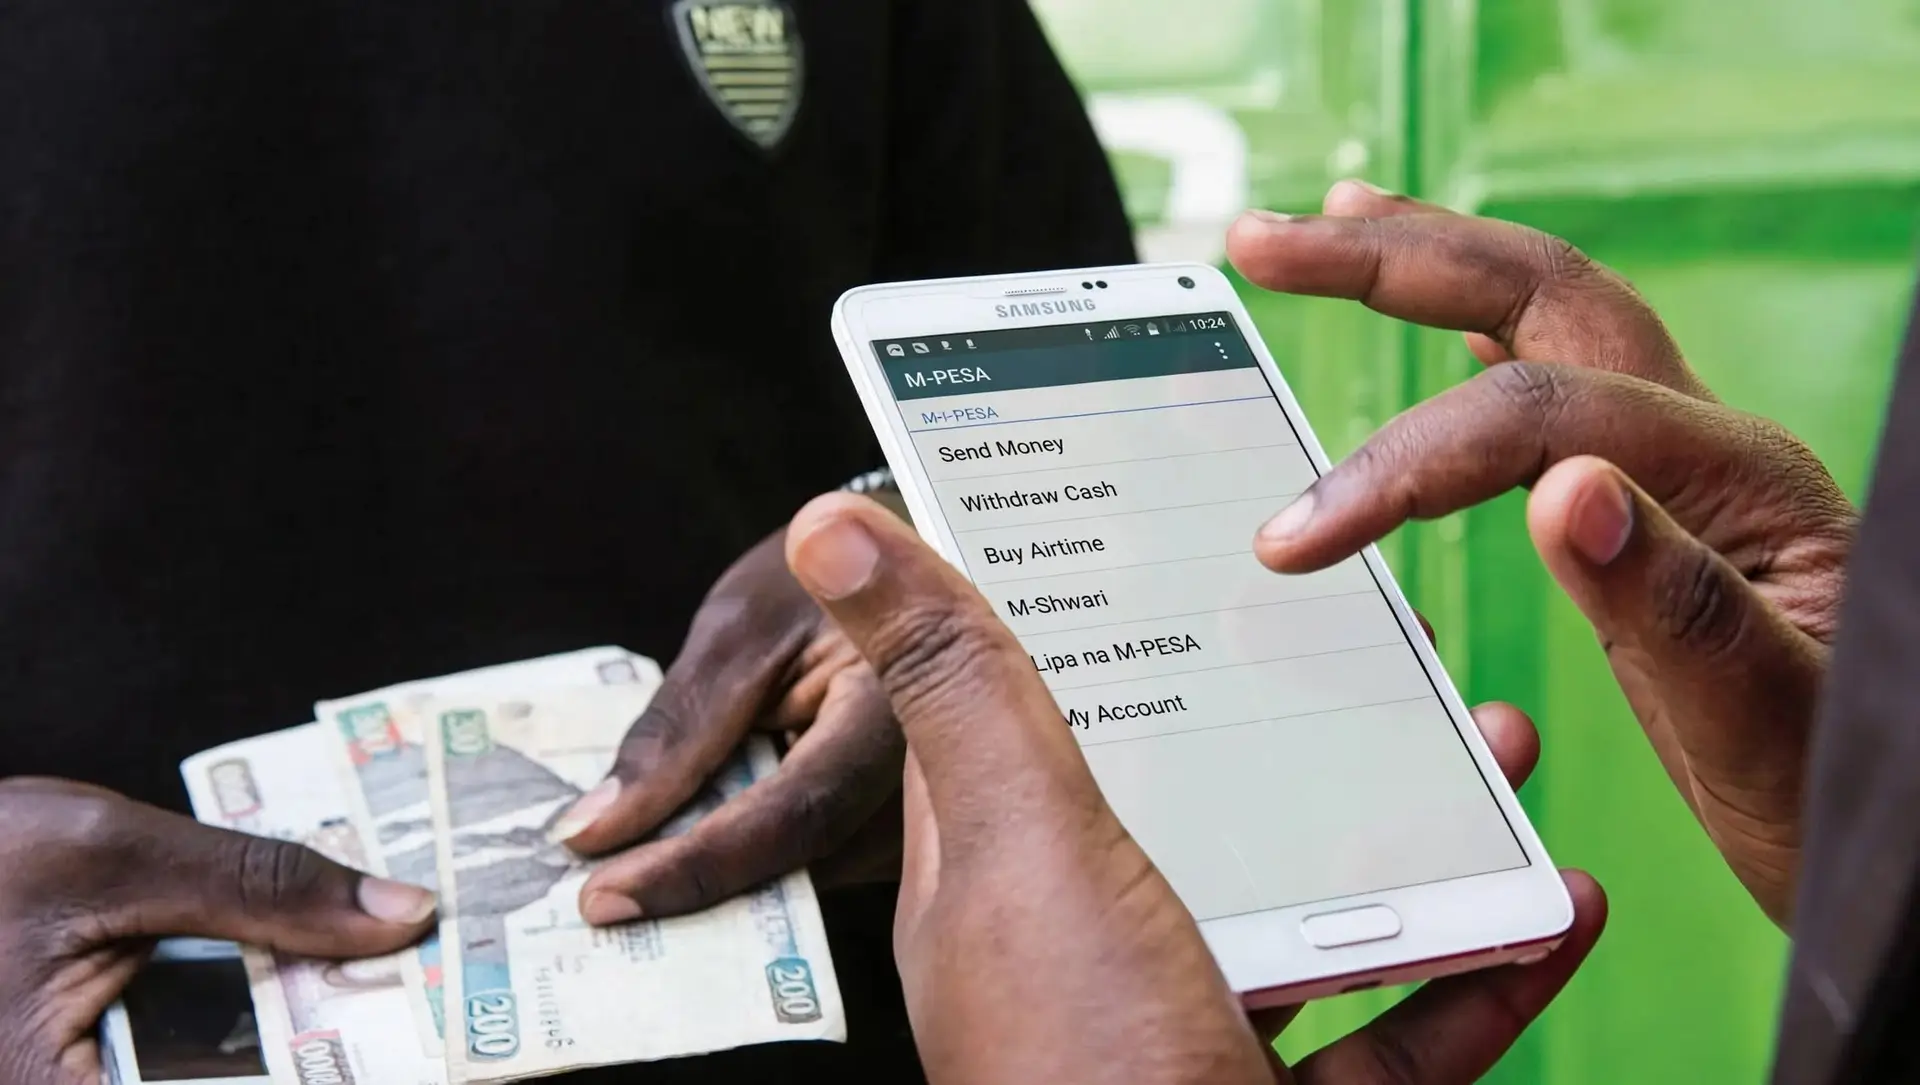
وتُعد خدمة «إم-بيسا» في كينيا مثالًا بارزًا على هذا التحول؛ إذ أتاحت تحويل الأموال وإجراء معاملات مالية بسيطة عبر الهاتف المحمول، دون اشتراط امتلاك حساب مصرفي تقليدي. وقد ساعد هذا النموذج على الوصول إلى مجتمعات لا تغطيها الخدمات المصرفية التقليدية بصورة كافية.
البساطة بوصفها عنصرًا للابتكار
ويشير التقرير إلى أن نجاح الخدمات الرقمية الأفريقية يرتبط بتركيزها على سهولة الاستخدام، بدل تحميل التطبيقات عددًا كبيرًا من الوظائف التي لا يحتاج إليها العملاء. وتبرز تجربة بنك «كابيتك» في جنوب أفريقيا، الذي توسع من خدمات الإقراض الصغيرة إلى الخدمات المصرفية عبر الإنترنت والهاتف، مع الحفاظ على التركيز على احتياجات العملاء.
وترى مروز-سيبيورا أن المؤسسات المالية الأوروبية قد تستفيد من هذا النهج، عبر تقليل تعقيد التطبيقات، وتطوير منتجات مالية أكثر ارتباطًا باحتياجات الشركات والأفراد، بدل إضافة مزايا تقنية لا تُستخدم على نطاق واسع.
ابتكار المنتجات لا يقتصر على التكنولوجيا
ويعرض التقرير مثالًا على إعادة تصميم الودائع محددة الأجل، بحيث يحصل العميل على الفائدة مقدمًا، بما يساعد الشركات على إدارة السيولة وتسديد الفواتير أو تمويل الأنشطة اليومية، مقابل التزامها بإبقاء الأموال لدى البنك لفترة محددة.
وتؤكد التجربة الأفريقية أن الابتكار المالي لا يعني بالضرورة ابتكار منتج جديد بالكامل؛ فقد يتحقق عبر إعادة تصميم خدمة مألوفة لتصبح أكثر مرونة وسهولة. ويظل التحدي أمام المؤسسات المالية هو ضمان الشمول الرقمي، وحماية المستخدمين، وتوفير خدمات موثوقة بأسعار مناسبة.
المصدر: أفريكا نيوز
إرسال التعليق