فهم الائتمان.. خطوة أساسية للاستقرار المالي وتحقيق الطموحات
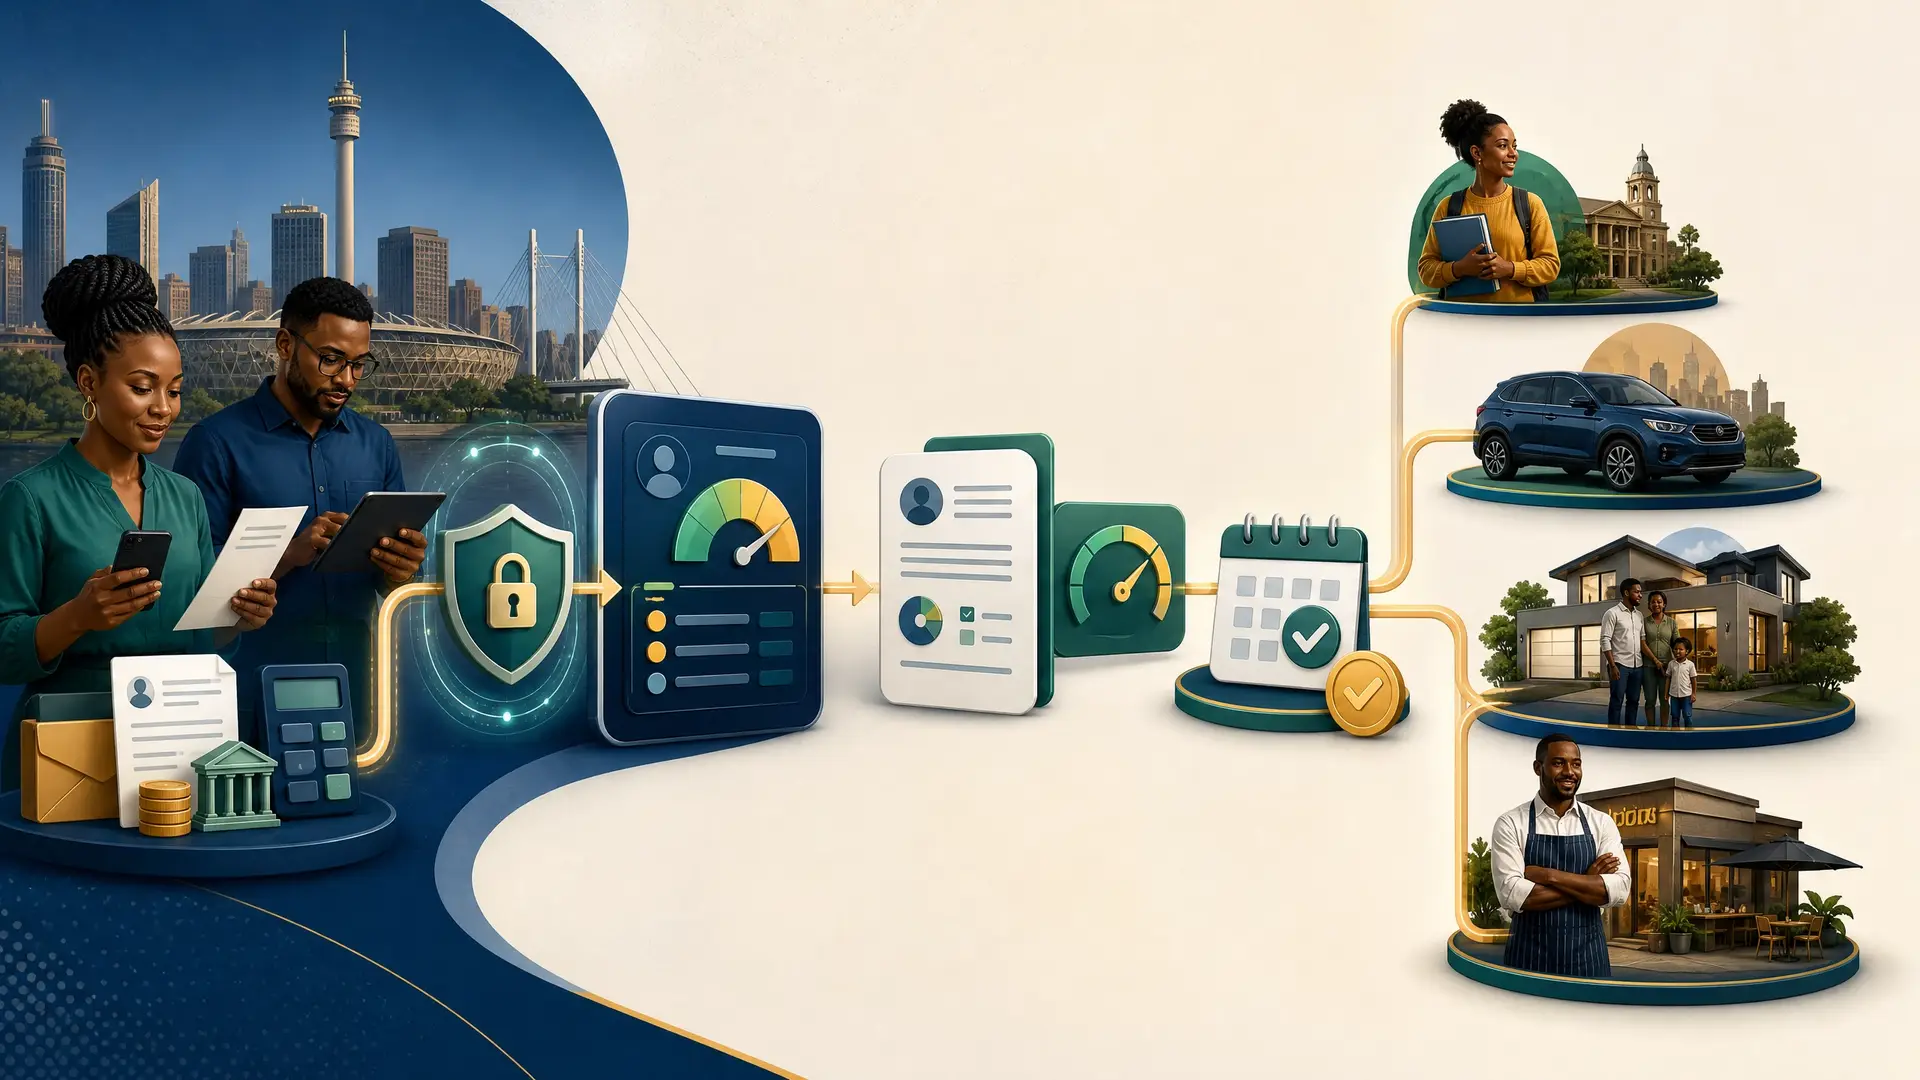
لدى كل مواطن من جنوب أفريقيا أحلام للمستقبل. فبالنسبة إلى البعض، يتمثل الحلم في بدء مشروع تجاري. وبالنسبة إلى آخرين، قد يكون شراء السيارة الأولى، أو تمويل التعليم، أو امتلاك منزل، أو بناء مستقبل أفضل لأطفالهم. ومع اختلاف هذه الطموحات، فإنها جميعًا تبدأ من الإمكانيات.
وقد يبدو هذا الإمكان بعيد المنال عندما لا يعرف الناس وضعهم المالي أو لا يفهمون كيفية عمل النظام المالي. فالثقافة المالية تساعد على تحويل عدم اليقين إلى ثقة، وتمكّن المستهلكين من اتخاذ قرارات مستنيرة واتخاذ خطوات ذات معنى نحو تحقيق أهدافهم.
ويقف وراء كثير من هذه الطموحات مفهوم مهم، لكنه غالبًا ما يُساء فهمه: الائتمان.
ومع احتفال جنوب أفريقيا بأسبوع الوعي المالي 2026، نتأمل الدور الذي يؤديه الائتمان في خلق الفرص، وما تتطلبه المشاركة المسؤولة في النظام المالي من المستهلكين والمقرضين على حد سواء.
الائتمان جسر إلى الفرص
يتيح الائتمان للمستهلكين الحصول اليوم على منتج أو خدمة مالية، ثم سداد قيمتها على مدى فترة زمنية. وعند استخدامه بمسؤولية، يمكن أن يساعد في تمويل التعليم، ودعم ريادة الأعمال، وتمويل شراء مركبة، أو جعل امتلاك المنزل ممكنًا.
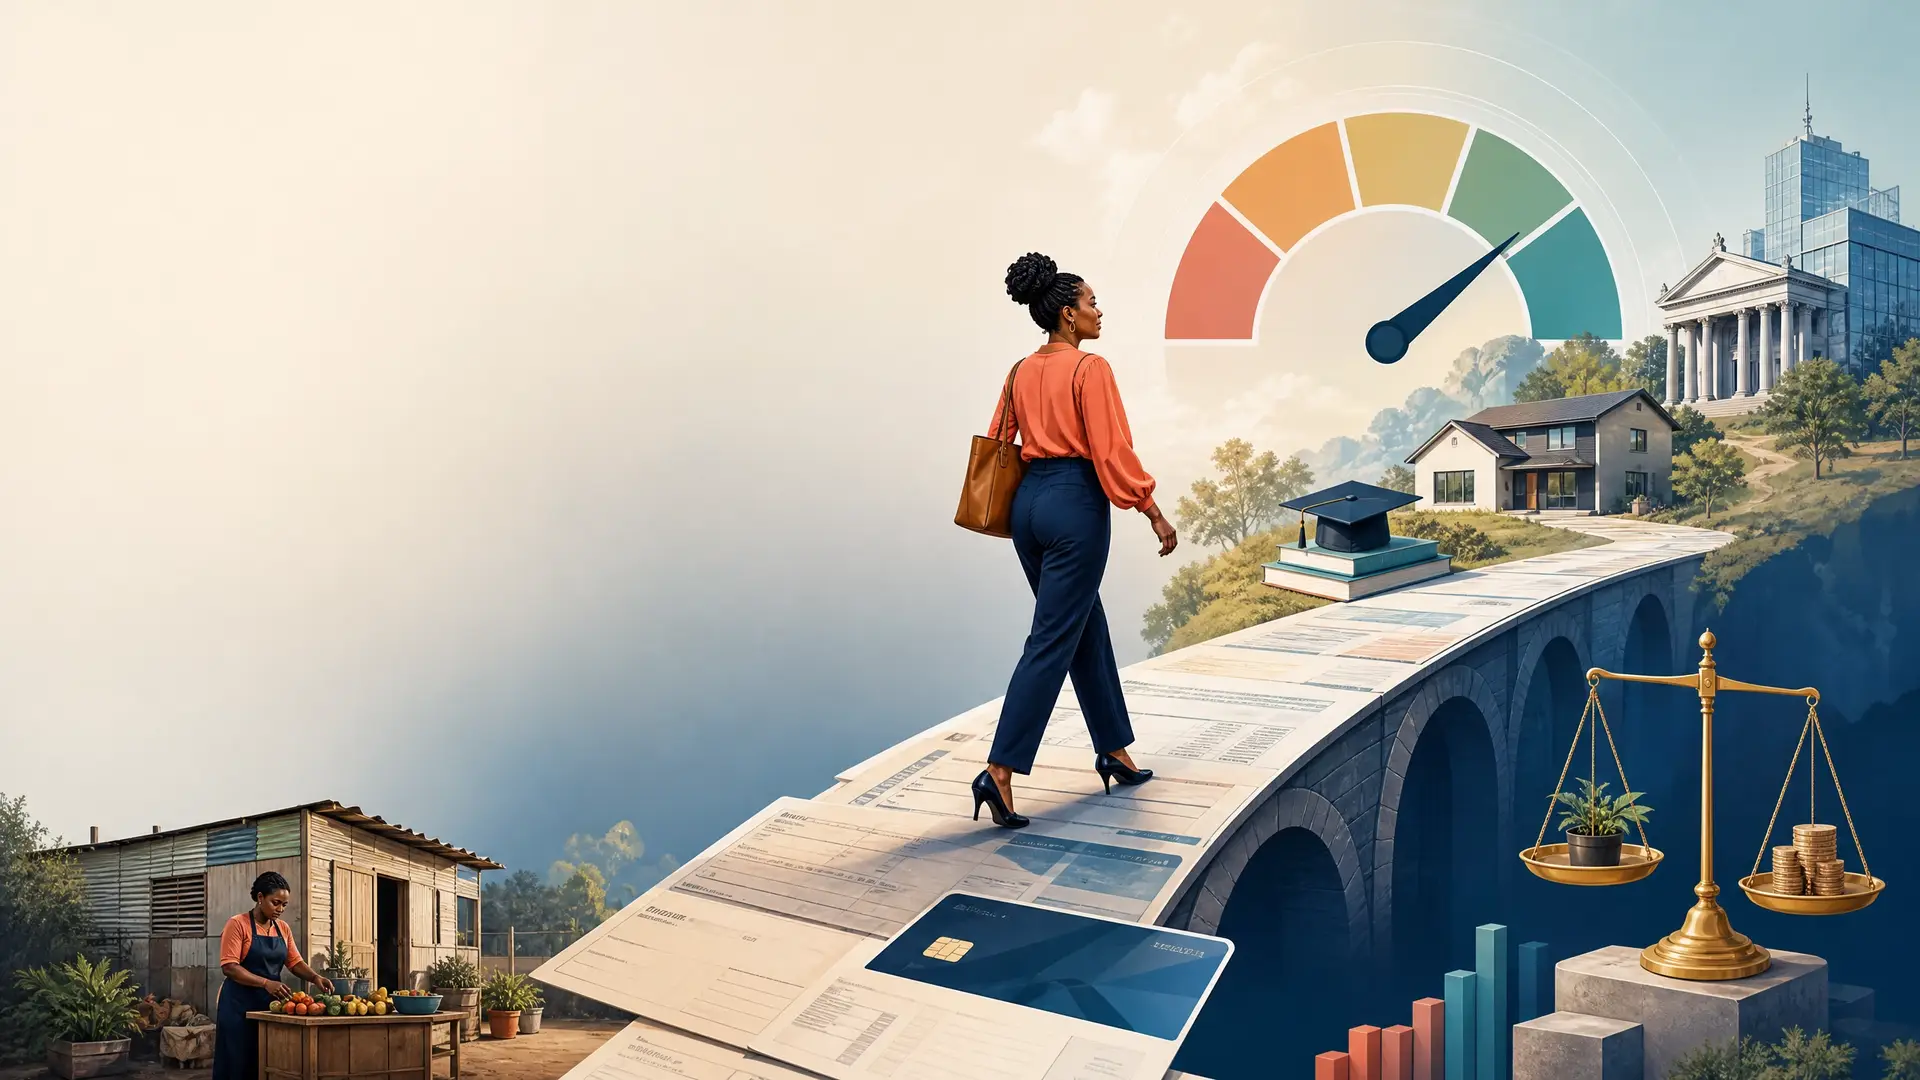
وأصبح الائتمان مدمجًا بعمق في اقتصاد جنوب أفريقيا. ووفقًا لتقرير ترانس يونيون لرؤى القطاع للربع الأول من عام 2026، كان 5.6 ملايين مستهلك يستخدمون بطاقات الائتمان بنشاط، ويمتلك مليونان تمويلًا للمركبات، بينما كان 2.2 مليون يحملون قروضًا سكنية.
وتبرز هذه الأرقام الدور المهم الذي يؤديه الائتمان في تمكين المشاركة الاقتصادية. وفي الوقت نفسه، تشير البيانات إلى تزايد ضغوط السداد في بعض شرائح السوق، مما يؤكد أهمية ضمان بقاء الائتمان ميسور التكلفة ومستدامًا ومفهومًا بصورة جيدة.
ونشهد أيضًا كيف تعيد التكنولوجيا تشكيل سبل الوصول إلى الخدمات المالية. فالمنصات الرقمية تجعل الائتمان أكثر سهولة، في حين تساعد مصادر البيانات الجديدة على إدماج عدد أكبر من المستهلكين في النظام المالي الرسمي. غير أن الوصول وحده لا يكفي. إذ يحتاج المستهلكون إلى المعرفة والثقة لتقييم المنتجات المالية وتحديد مدى ملاءمتها لظروفهم وأهدافهم طويلة الأجل.
ولا يتلقى كثير من الناس أي تعليم رسمي حول كيفية عمل الائتمان. وغالبًا ما تُكتسب المعرفة المالية من خلال التجربة الشخصية، أو نصائح الأسرة والأصدقاء، أو المحاولة والخطأ. وقد يؤدي ذلك إلى تكوين تصورات مختلفة لدى المستهلكين عن الائتمان. فبعضهم يتجنبه تمامًا، بينما قد يقلل آخرون من أثر التأخر في السداد أو الاقتراض بأكثر مما يستطيعون سداده بصورة مريحة.
ويقوم الائتمان في نهاية المطاف على الثقة. فالمقرضون يحتاجون إلى الاطمئنان إلى أن المقترضين سيسددون ما عليهم، بينما يحتاج المستهلكون إلى الثقة في قدرتهم على المشاركة في النظام المالي بصورة عادلة وشفافة.
وهنا تؤدي تقارير الائتمان ودرجات الائتمان دورًا مهمًا. فدرجة الائتمان ليست حكمًا على قيمة الشخص أو جدارته. بل هي مؤشر قائم على البيانات يوضح كيفية إدارة الائتمان بمرور الوقت، استنادًا إلى عوامل مثل سجل السداد، ومستويات الديون القائمة، ونسبة استخدام الائتمان، وطلبات الحصول على ائتمان جديد.
ويساعد فهم هذه المؤشرات على تحقيق رؤية أوضح للصحة المالية، كما يساعد المستهلكين على تحديد المجالات التي يمكنهم تحسينها. وبالنسبة إلى الأفراد الذين يملكون سجلات ائتمانية تقليدية محدودة، يمكن لمصادر البيانات البديلة أن تساعد المقرضين أيضًا على تكوين صورة أكثر اكتمالًا، بما يدعم توسيع الشمول المالي والوصول إلى فرص ائتمانية مناسبة.
تحويل المعرفة إلى عمل
تصبح الثقافة المالية ذات قيمة عندما يمكن تطبيقها في الحياة اليومية. ورغم عدم وجود صيغة واحدة لبناء الثقة المالية، فإن أربع عادات عملية يمكن أن تحدث فرقًا ملموسًا.
اعرف وضعك المالي
يحق لسكان جنوب أفريقيا الحصول على تقرير ائتماني مجاني واحد سنويًا من كل مكتب ائتماني مسجل. وتساعد مراجعة تقرير الائتمان المستهلكين على فهم وضعهم المالي وتحديد أي معلومات غير صحيحة أو غير مألوفة. كما يمكن للاعتراض على البيانات غير الدقيقة أن يساعد في ضمان أن تعكس الملفات الائتمانية السلوك المالي بصورة دقيقة.
سدّد في موعدك وضمن قدرتك
يُعد الانتظام في السداد عاملًا مهمًا في بناء ملف ائتماني سليم. ومن المهم بالقدر نفسه التأكد من أن الأقساط تظل ميسورة إلى جانب الالتزامات المالية القائمة.
احمِ معلوماتك الشخصية
مع انتقال النشاط المالي بصورة متزايدة إلى الإنترنت، أصبح الحفاظ على المعلومات الشخصية جزءًا أساسيًا من السلامة المالية. وينبغي للمستهلكين توخي الحذر عند مشاركة المعلومات الحساسة، والتحقق من الطلبات غير المتوقعة، ومراقبة حساباتهم وتقاريرهم الائتمانية بانتظام بحثًا عن أي نشاط غير مألوف.
افهم ما توافق عليه
لا تمثل قيمة القسط الشهري سوى جانب واحد من جوانب اتفاقية الائتمان. وينبغي للمستهلكين فهم الشروط والرسوم وأسعار الفائدة والتكلفة الإجمالية للائتمان قبل الالتزام. كما يمكن أن يساعد الوصول إلى معلومات موثوقة الناس على مقارنة الخيارات وتجنب ضغوط مالية غير ضرورية في المستقبل.
الثقة المالية تفسح المجال للإمكان
لا يتعلق فهم الائتمان بتحمل مزيد من الديون أو السعي وراء درجة ائتمانية أعلى. بل يتعلق بامتلاك المعرفة اللازمة لاتخاذ قرارات مستنيرة، وإدارة المخاطر المالية بمسؤولية، والتعرف على الفرص عند ظهورها.
ويواصل النظام المالي تطوره. فالإقراض الرقمي، ونماذج الدفع البديلة، ومصادر البيانات الجديدة، تخلق مسارات إضافية للمشاركة، بما في ذلك للمستهلكين الذين ربما كانت رؤيتهم محدودة في السابق داخل منظومة الائتمان الرسمية. غير أن الشمول المالي الحقيقي يعتمد على فهم المستهلكين لكيفية عمل النظام، وعلى تزويدهم بالأدوات التي تمكّنهم من المشاركة بثقة.
ويشكّل هذا التفكير أيضًا أساس مبادرتنا “كن سببًا في تغيير الأشياء”، التي توفر التثقيف العملي والموارد المتعلقة بالائتمان لمساعدة سكان جنوب أفريقيا على فهم وضعهم المالي بصورة أفضل واتخاذ خيارات مالية مستنيرة.
إن قوة الإمكان تبدأ قبل وقت طويل من حصول شخص ما على قرض، أو شراء منزل، أو بدء مشروع تجاري. فهي تبدأ عندما يفهم الناس وضعهم المالي، ويعرفون الخيارات المتاحة لهم، ويمتلكون الثقة لاتخاذ الخطوة التالية.
المصدر: أفريكا دوت كم
إرسال التعليق